リースと購入の違い
リースと購入は、支払い方だけでなく、設備の所有者や使い終えた後の扱いも異なります。
導入時にいくら必要か、何年使うか、総額でいくら支払うか、設備を自社で所有したいか。この条件をそろえて比べましょう。
| 判断軸 | リース | 現金購入 |
|---|---|---|
| 所有者 | リース会社 | 自社 |
| 導入時支出 | 物件代金の一括支払いを抑えやすい | 物件代金をまとめて支払う |
| 期間の制約 | 契約期間中の条件に従う | 使用期間を自社で決めやすい |
| 長期利用 | 終了時の返却・再リース等を確認 | 自社で保有して長く使いやすい |
| 更新 | 使用予定と契約期間を合わせる | 自社の計画に合わせて判断 |
| 総支払額 | リース料総額と別途費用を確認 | 購入費用と保守・固定資産税・保険・処分などの費用を確認 |
総支払額を比べるときは、保守・処分・返却の費用に加え、課税される場合の固定資産税や、同じ補償範囲を確保するための保険費用も含めて、条件をそろえてください。リース料に含まれている費用は、重ねて加算しないようにしましょう。
現金購入での設備の所有
現金購入では、販売会社へ代金を支払い、設備を自社の資産として持ちます。
使う期間を自社で決められ、不要になった設備の売却や処分も、法令や契約の制約がある場合を除いて自社で判断できます。
長く使い続けたい設備や、自社の所有物として残したい設備に向く方法です。
リースでの設備の所有と利用
ファイナンス・リースでは、自社が選んだ設備をリース会社が購入し、契約期間中に貸し出します。
利用する会社はリース料を支払うため、設備代金を導入時に一括で用意する必要はありません。
設備を所有するのはリース会社なので、利用する会社が自由に売却・処分することはできません。満了後の返却や再リースも、契約内容に従います。
初期支出と手元資金
設備の導入時にまとまった資金を使いたくないなら、リースを検討してみてください。
たとえばPC30台と複合機、ネットワーク機器を同時に購入すると、その時期に支出が集中します。
リースなら契約期間にわたって支払えるので、手元資金をほかの用途に残しやすくなります。
十分な資金があり、総支払額を重視するなら、購入のほうが合うこともあります。設備に使える資金だけでなく、運転資金や別の投資にいくら残したいかも踏まえて選びましょう。
総支払額の比較
リース料には設備代金以外の費用も含まれるため、同じ設備を長く使うなら、購入のほうが総支払額を抑えられる場合があります。
比較するときは、使用期間と、計算に含める費用をそろえてください。
同じ複合機を5年間使う場合は、5年間にかかる費用をそろえて比べましょう(例)。購入では、設備代金に保守費用、課税される場合の固定資産税、リースと同じ補償範囲の保険費用、処分費用などを加えます。リースでは、60か月分のリース料に、別途必要な保守費用や返却費用などを加えます。リース料に含まれる税・保険の範囲も確認してください。一括払いができても、運転資金を残したい場合はリースも検討してみてください。購入して5年後も使い続けたい場合は、その後の利用も考慮しましょう。なお、税金への影響や、支払時期による資金の価値の違いは、支払額を足し合わせるだけでは比較できません。
- 購入時の設備代金
- 購入に伴う資金負担
- リースの総支払額
- 保守費用
- 課税される場合の固定資産税
- リースと同じ補償範囲を確保するための保険費用
- 処分や返却にかかる費用
設備の更新周期と導入方法
PCなどを数年ごとに更新する方針が決まっていれば、その周期に合うリース期間を検討できます。
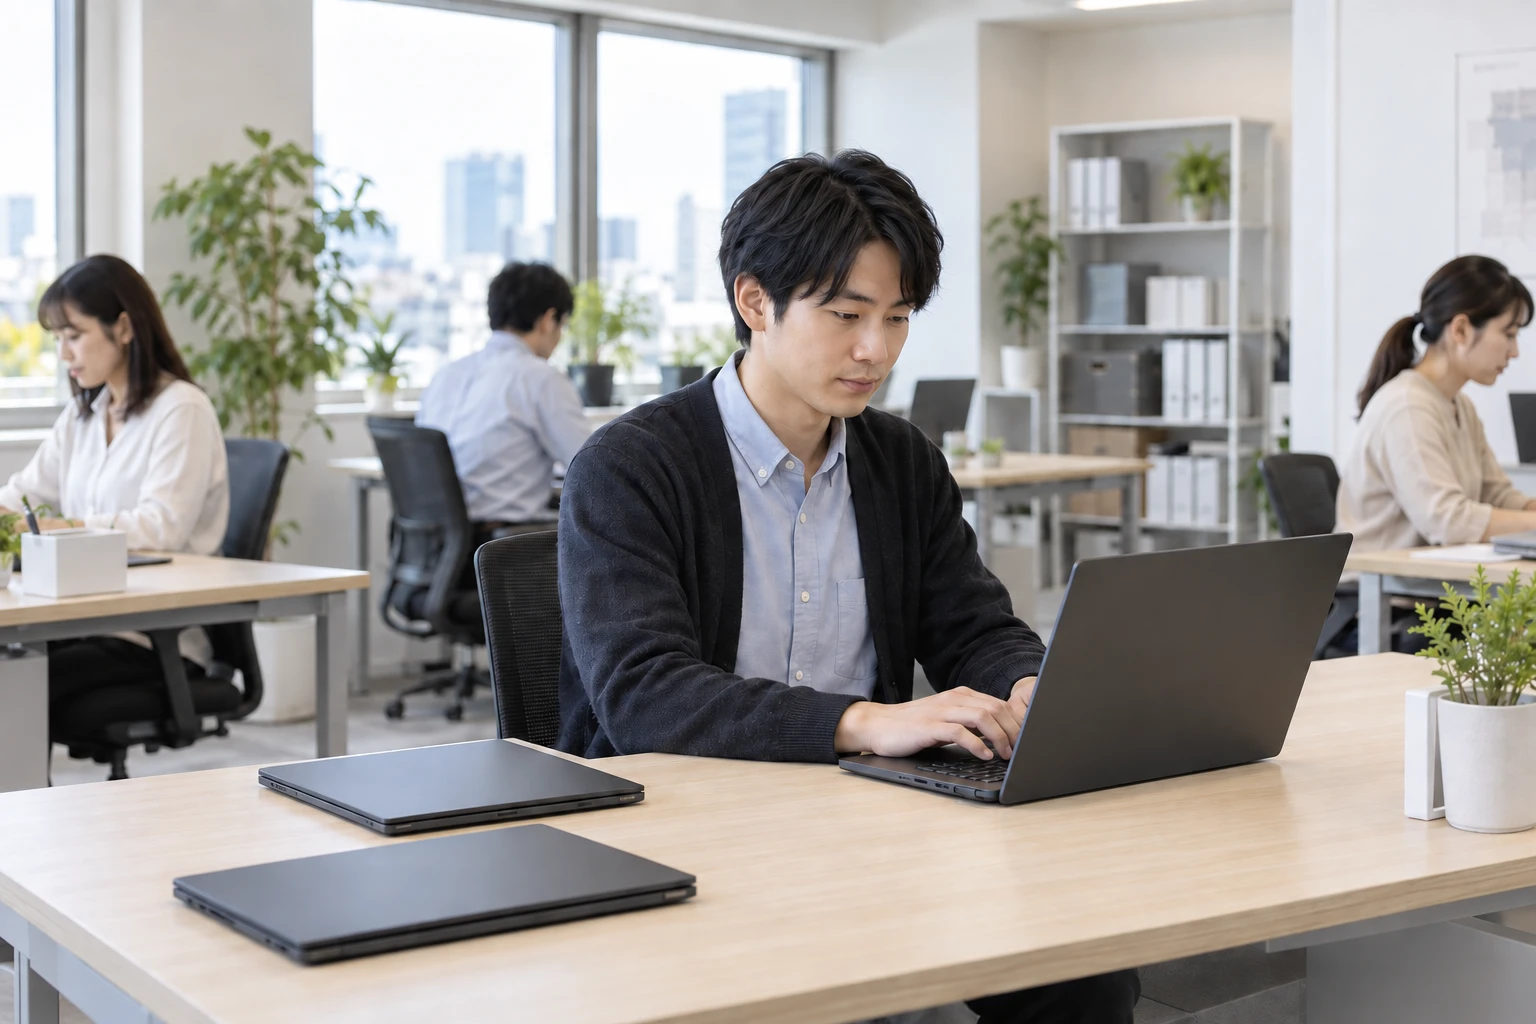
定期的に更新するPC
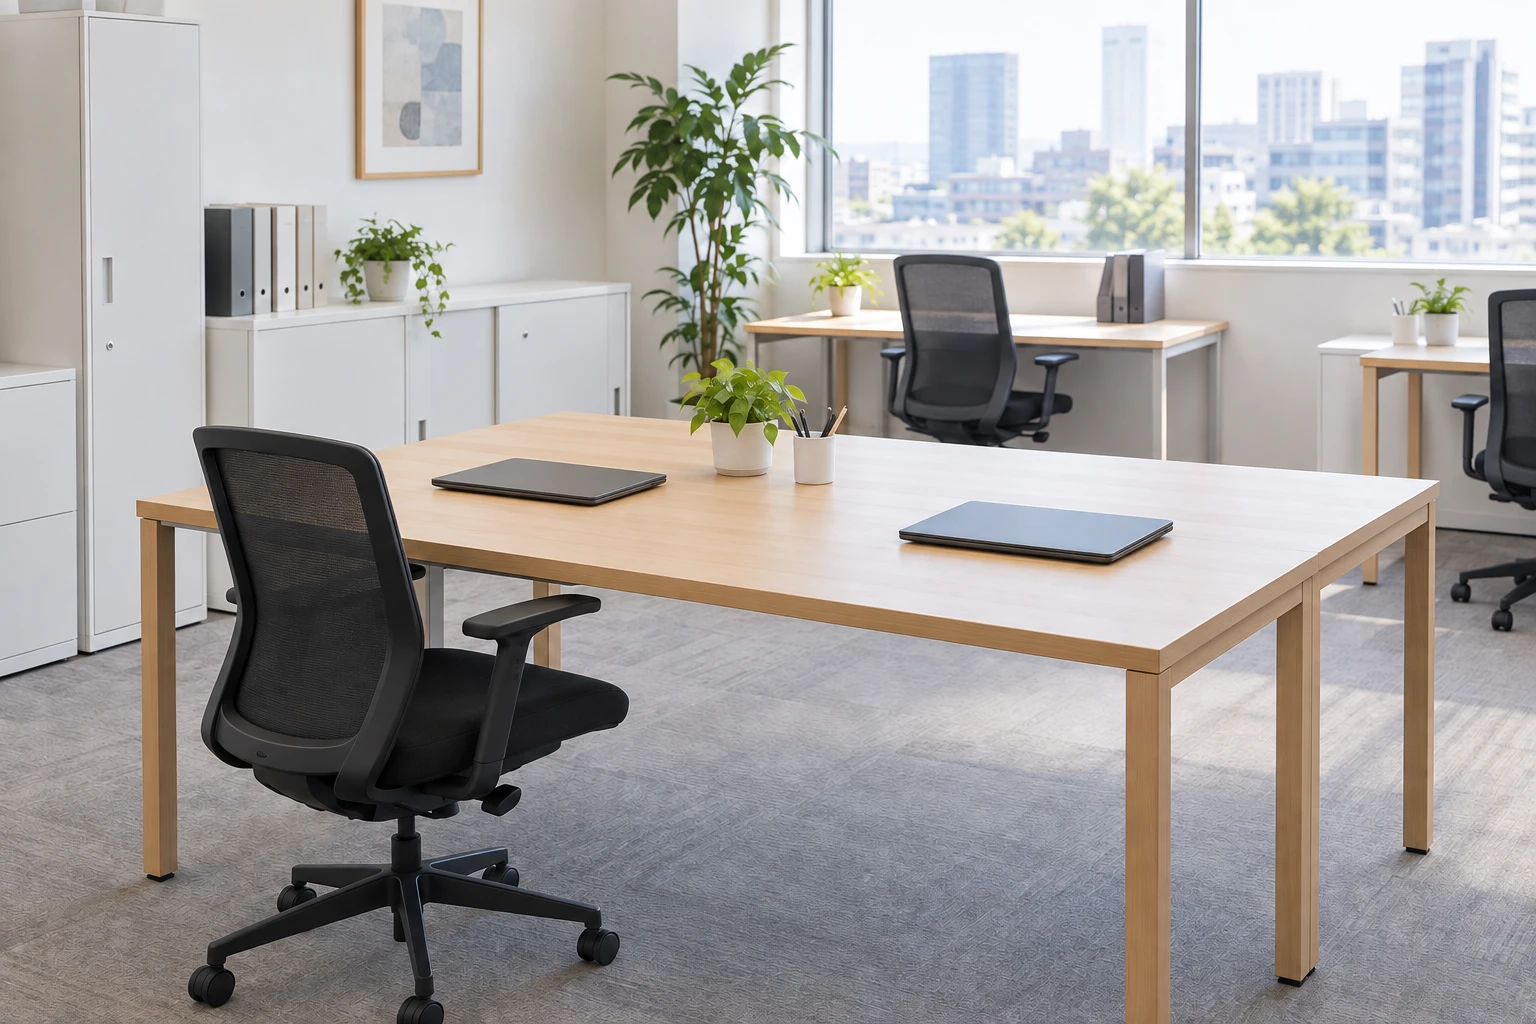
長く使い続けるデスク・収納
机やキャビネットのように、技術の変化で使えなくなりにくく、長く使える設備には、購入が向いています。
同じ設備でも会社によって更新時期は違います。自社では何年使う予定かを基準にしてください。
所有の希望に合う方法
将来も自社で使い続けたい、移設・売却・処分を自社で判断したいなら、購入を優先して検討しましょう。
所有にはこだわらず、決まった期間使えればよいなら、リースも適しています。
リースが合う条件
- 初期のまとまった支出を抑えたい
- 数年間継続して使う予定がある
- 定期的な更新を予定している
- 所有する必要性が低い
- 契約途中で不要になる可能性が低い
購入が合う条件
- 手元資金に余裕がある
- 総支払額を重視する
- 長期間使う予定がある
- 最終的に自社所有したい
- 契約期間に縛られたくない
初期支出を抑えて手元資金を残すか、購入して長く使うか。月額だけでなく、資金の使い道と設備の使用予定に合う方法を選びましょう。