
リースできる設備
複合機やPCなど、法人向けリースの対象として検討できる設備はさまざまです。対象になるかどうかは、設備の種類と見積もりの内訳から判断します。
機械・設備などの動産を対象とするファイナンス・リースは、利用企業が選んだ設備をリース会社が取得・所有して貸し出す仕組みです。
そのため、判断するときは商品名だけでなく、物件として特定できるか、リース会社が取得・所有できるか、契約期間との整合が取れるかを確認します。
リース対象として検討される設備
法人向けでは、次のような設備がリースの対象として検討されます。
- 複合機・プリンター
- パソコン・タブレット
- サーバー・ネットワーク機器
- 電話・通信機器
- セキュリティ機器
- ディスプレイ・会議室機器
- 厨房機器
- 工作機械・産業機械
- 医療機器
- 一部のオフィス家具
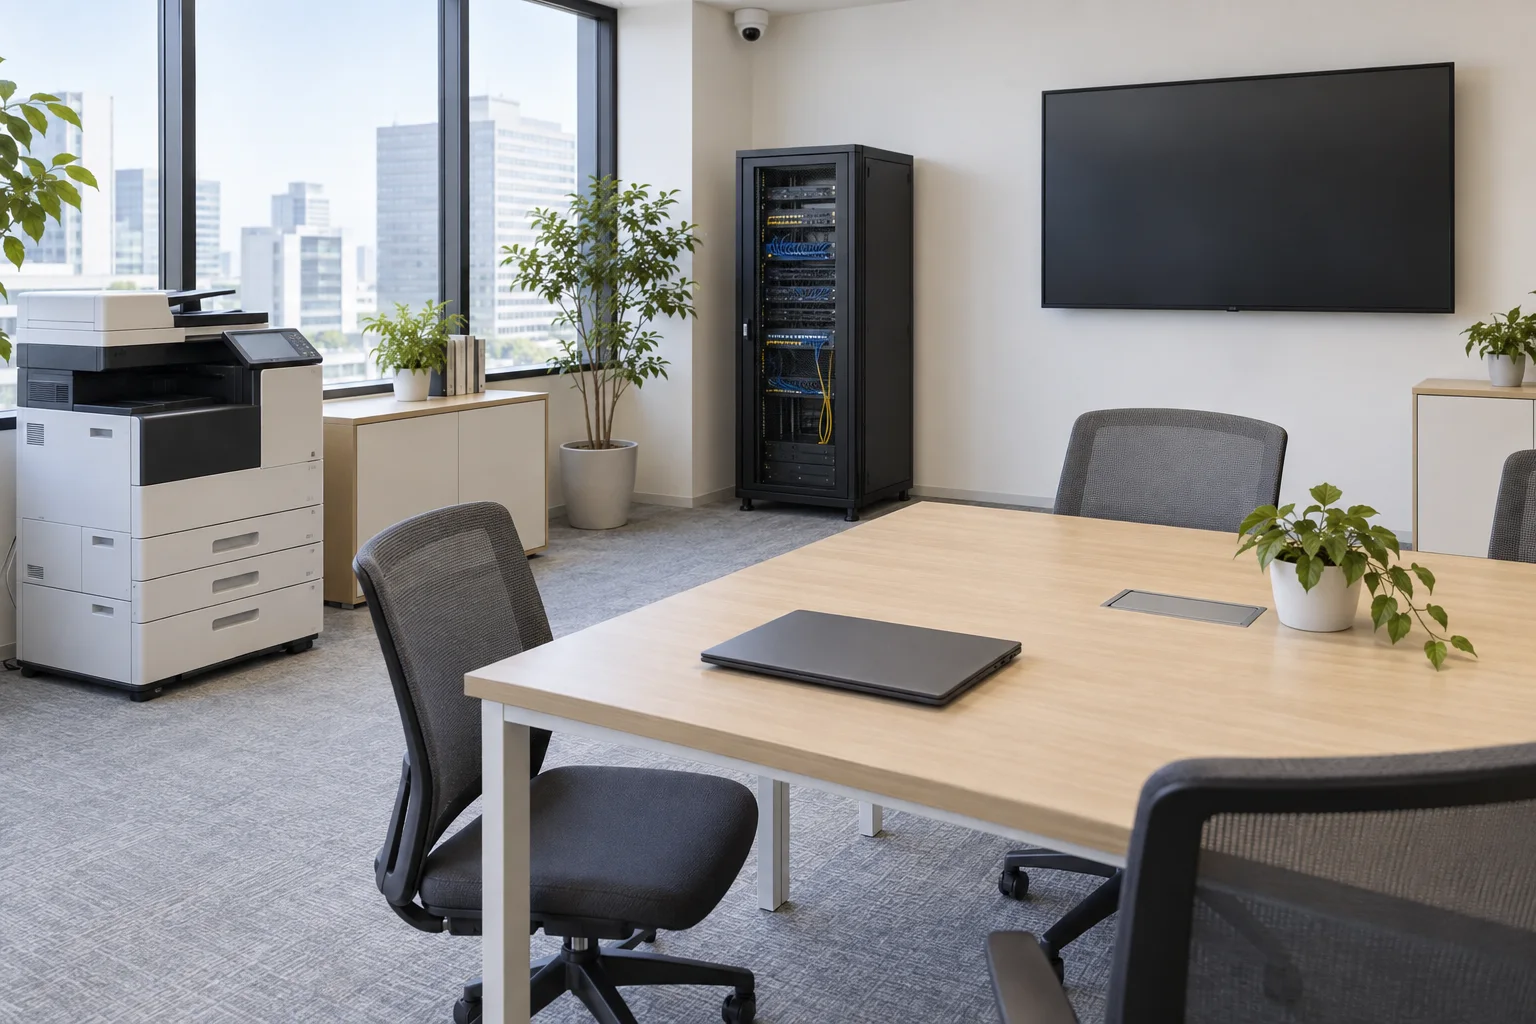
リースの対象になるかは、物件・契約条件・審査などによって異なります。
ただし、この一覧にあるから必ずリースできるという意味ではありません。
価格、物件の特定方法、耐用年数、契約期間、汎用性、審査などによって判断が変わります。
物件の特定方法
リース会社は設備の所有者になります。
そのため、何を所有しているのかが分かることが重要です。
たとえばPCであれば、メーカー、型番、台数、シリアル番号などによって対象を確認できることがあります。
一方、設備本体と工事・設定・保守が一つの金額にまとめられていると、リース物件の範囲が分かりにくいものです。
見積書では、設備本体と付帯費用をできるだけ分けて確認します。
販売会社の見積書でメーカー・型番・数量・単価をそろえ、物件を識別する資料やソフトウェアの利用権の内容も必要に応じて確認します。対象になり得ることと、自社の利用期間・資金の使い方にリースが合うことは別の判断です。
- 1設備本体
- 2搬入・設置
- 3工事
- 4ソフトウェア
- 5保守・継続費用
ソフトウェアの契約形態
ソフトウェアは、リース事業協会の説明でもファイナンス・リースの対象例に含まれています。
ただし、現在のソフトウェアには、買い切り型、期間利用型、クラウドサービス、サブスクリプションなどさまざまな契約があります。
ソフトウェアは名称だけで判断せず、次の契約内容の確認が必要です。
- 利用権なのか
- 永続ライセンスなのか
- 毎月・毎年のサービス利用料なのか
- ハードウェアと一体で導入するのか
設備本体と工事・役務の区分
内装工事、配線工事、設置作業、初期設定、データ移行などは、機械そのものとは性質が異なります。
リース会社によっては物件取得価額に含められる範囲がある一方、別の支払方法や別契約になる場合もあります。
同じ見積書に記載されているからといって、全額がそのままリース対象になるとは限りません。
不動産・建物に固定された設備の扱い
土地・建物などの不動産や、建物附属設備・構築物は、一般的な動産のファイナンス・リースと同じ扱いではありません。
空調設備、内装、看板、造作などは、設備の形態や契約によって割賦など別の方法が使われることもあります。
この分野では、設備名だけでなく、見積内容と設置方法も判断材料です。
見積書で確認する5つの費用区分
リース対象か確認するときは、見積書を次のように分けると整理しやすくなります。
- 設備本体
- 搬入・設置
- 工事
- ソフトウェア・ライセンス
- 保守・継続利用料
そのうえで、それぞれについて「物件として取得するものか」「一度だけ発生する費用か」「継続的なサービスか」を確認します。
リースできるかどうかは、設備カテゴリーだけで決まりません。実際の見積もりの内訳を分けて確認することが、最も確実な進め方です。
Q-bicソリューションズでは、設備導入の相談内容をもとにリース見積を発行し、契約手続きを支援しています。ただし、どの費用・物件がリース対象になるか、どのリース会社を利用できるかは案件ごとの確認が必要です。見積書の設備本体・工事・設定・ソフトウェア・継続費用を分けておくと確認が進めやすくなります。