請求書とは?書き方・記載項目と見積書との違い
取引先から請求書が届いたとき、金額を確認するだけでなく、「何の代金なのか」「いつまでに支払うのか」を確かめる必要があります。
請求書は、商品やサービスの代金を支払ってもらうために、販売側が購入側へ送る書類です。
この記事では、請求書の役割や記載項目、具体的な書き方、見積書との違い、インボイス制度への対応について紹介します。
請求書とは?
請求書は、取引先に対して代金の支払いを求める書類です。
例えば、販売店が会社へモニター10台を販売し、代金が税込220,000円だったとします。
販売店は請求書を発行し、購入した会社に対して請求金額や支払期限、振込先などを伝えます。
購入側は請求書を受け取り、注文内容や納品記録などと照らし合わせて、支払手続きを進めます。
- 販売側:請求書を発行・送付する
- 購入側:請求内容を確認し、支払手続きを進める
請求書を受け取って確認する場面
請求書と見積書・納品書の違い
見積書・納品書・請求書は、同じ取引で使用されることがありますが、それぞれ役割が異なります。
| 書類 | 主な役割 | 伝える内容 |
|---|---|---|
| 見積書 | 購入前に価格や取引条件を提示する | この内容なら、いくらで販売できるか |
| 納品書 | 納品した商品の内容を伝える | 何を、いくつ届けたか |
| 請求書 | 商品やサービスの代金を請求する | 何の代金を、いくら、いつまでに支払ってほしいか |
例えば、モニター10台の見積金額が220,000円で、その内容どおりに注文・納品された場合、請求金額も220,000円になることが考えられます。
一方、見積書を提出した後に設置作業が追加されるなど、取引条件が変更された場合は、合意した追加費用が請求金額に反映されることがあります。
請求書の金額は、最初の見積書ではなく、最終的に合意した取引内容に基づいて確認することが重要です。
請求書に記載する主な項目
請求書には、取引先が請求内容を確認し、支払手続きを進めるための情報を記載します。
| 記載項目 | 内容 |
|---|---|
| 請求先 | 代金を請求する取引先の会社名など |
| 請求書番号 | 請求書を管理・特定するための番号 |
| 発行日 | 請求書を発行した日付 |
| 発行者 | 請求する会社の名称・連絡先など |
| 取引年月日 | 商品を納品した日やサービスを提供した日など |
| 請求内容 | 商品名・型番・数量・単価・作業内容など |
| 請求金額 | 税抜金額、消費税額、税込合計など |
| 支払期限 | 代金を支払ってもらう期日 |
| 振込先 | 銀行名・支店名・口座種別・口座番号・口座名義など |
| 注文番号など | 対応する注文や納品を特定するための番号 |
これらは、請求業務で使用される代表的な項目です。
例えば、購入会社が複数の注文をしている場合、請求書に注文番号が記載されていれば、どの取引の請求なのかを確認しやすくなります。
また、支払期限や振込先を記載しておくことで、購入側の経理担当者は支払日や振込先を確認できます。
請求書の書き方と記入例
モニター10台を1台20,000円(税抜)で販売し、10台すべてを納品した場合の請求書を例に、記載内容を見てみましょう。
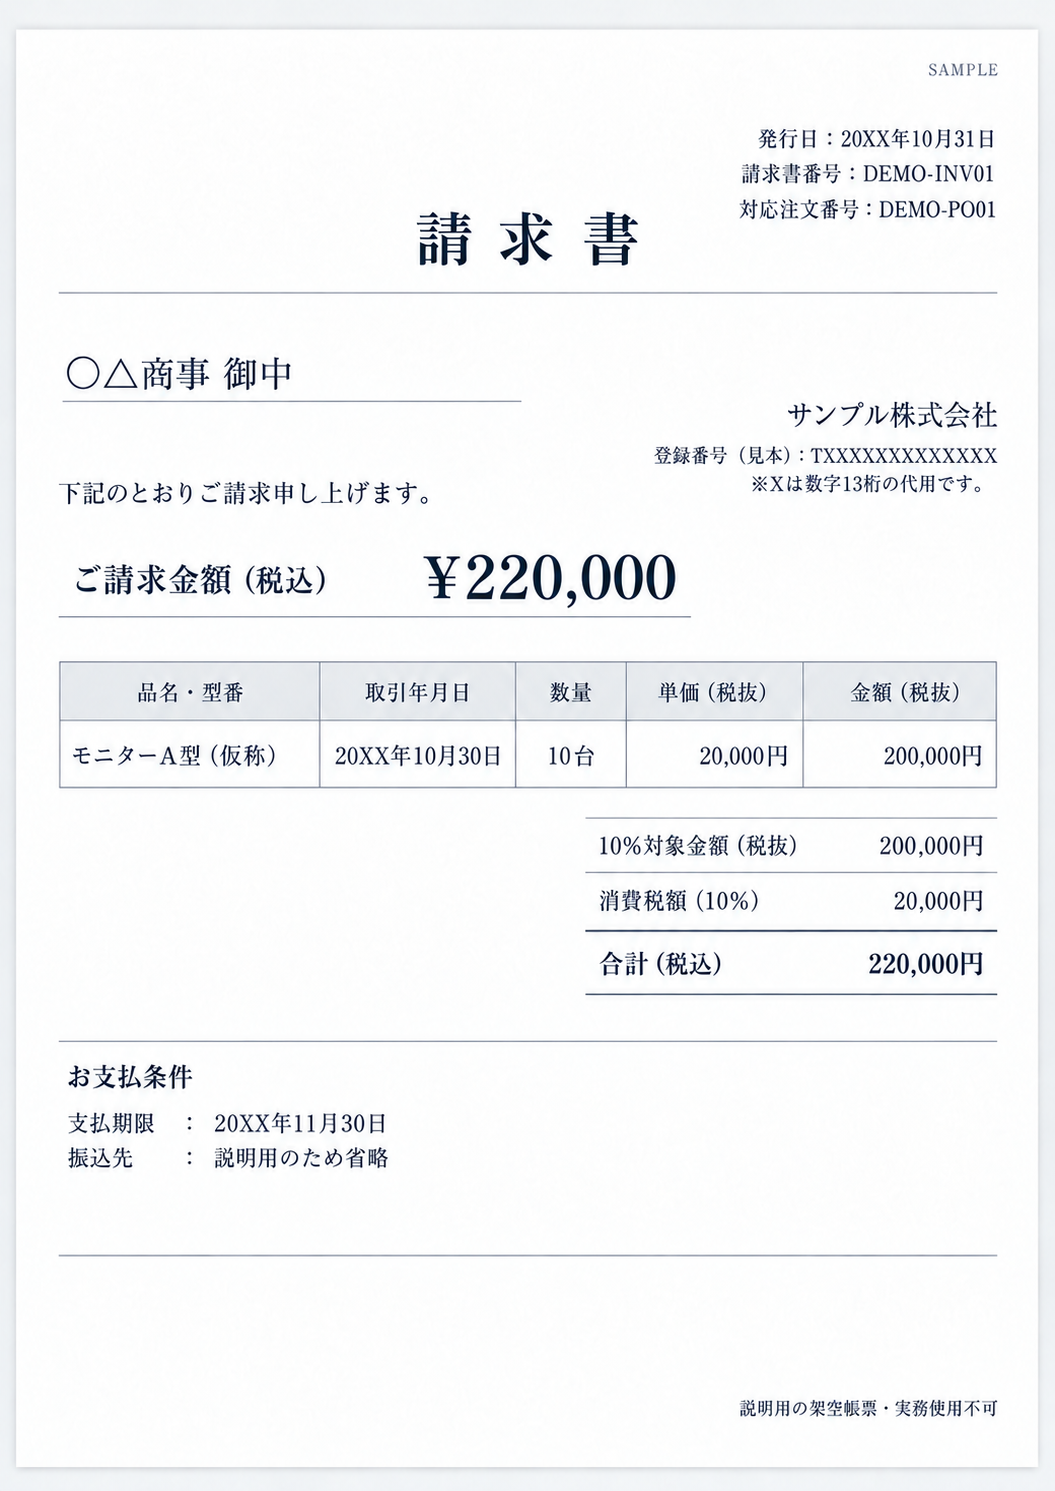
本文の表は登録番号を省略した例ですが、この画像では登録番号の表示位置を補っています。Xは数字13桁の代用です。
モニター10台分の税込220,000円を請求する例です。登録番号のXは数字13桁の代用で、実在の登録番号ではありません。
画像の購入側は〇△商事、販売側はサンプル株式会社です。いずれも説明用の架空帳票です。請求書(説明用見本)
購入会社A 御中
発行者:販売会社B
発行日:20XX年10月31日
請求書番号:DEMO-INV01
対応する注文番号:DEMO-PO01
ご請求金額(税込):220,000円
| 品名 | 取引年月日 | 数量 | 税抜単価 | 税抜金額 |
|---|---|---|---|---|
| モニターA型(仮称) | 20XX年10月30日 | 10台 | 20,000円 | 200,000円 |
| 金額の内訳 | 金額 |
|---|---|
| 10%対象金額(税抜) | 200,000円 |
| 消費税額(10%) | 20,000円 |
| 合計(税込) | 220,000円 |
支払期限:20XX年11月30日
振込先:取引先との取り決めに従って記載
※架空の会社名・商品名・番号・取引条件による説明用見本です。振込先や適格請求書発行事業者の登録番号などは省略しており、このまま実務で使用する完成帳票ではありません。
数量・単価・消費税を記載する
この例では、モニター10台の税抜代金は200,000円です。
そこに10%の消費税20,000円を加えた220,000円が請求合計となります。
数量と単価だけでなく、消費税額と税込合計を分けて記載すると、購入側も金額の内訳を確認できます。
請求書を作成するときは、実際に納品した内容と、請求対象となる商品・数量・金額が一致しているかを確かめてください。
インボイスとして発行する場合の記載事項
インボイスとは、適用される消費税率や消費税額などを、定められた項目に従って記載した書類です。正式には「適格請求書」といいます。
インボイス制度では、買手が消費税の仕入税額控除を受けるために、適格請求書などの保存が原則として必要になります。
適格請求書を発行できるのは、登録を受けた適格請求書発行事業者です。
適格請求書に必要な主な記載事項
| 記載事項 | 内容 |
|---|---|
| 発行者の名称・登録番号 | 適格請求書発行事業者の名称と登録番号 |
| 取引年月日 | 商品の販売やサービスの提供などを行った日 |
| 取引内容 | 販売した商品やサービスの内容。軽減税率の対象であればその旨 |
| 税率ごとに区分した対価 | 税率ごとに合計した税込または税抜金額と適用税率 |
| 税率ごとの消費税額等 | 税率ごとに計算した消費税額等 |
| 交付先の名称 | 請求書を受け取る事業者の名称 |
登録番号
[有効な登録番号を記載]
請求書番号:DEMO-INV01
- 数量
- 10台
- 税抜単価
- 20,000円
- 税抜金額
- 200,000円
- 1交付先の名称書類を受け取る事業者
- 2発行者の名称・登録番号発行した事業者と、有効な登録番号
- 3取引年月日商品を販売・提供した日
- 4取引内容商品名など。軽減税率対象ならその旨
- 5税率ごとの金額・適用税率税込または税抜の合計を税率別に区分
- 6税率ごとの消費税額等それぞれの税率で計算した消費税額等
架空のモニター10台・税抜単価20,000円・消費税率10%の説明用見本です。登録番号は記入欄だけを示しているため、このまま使える適格請求書の完成例ではありません。請求書番号・発行日・支払期限は、下の6項目とは別の管理情報です。
適格請求書として必要な記載項目を示します。登録番号などを省略した通常の請求書見本とは区別して掲載します。
例えば、10%の消費税が適用されるモニターだけを販売した場合は、10%対象の金額と、その消費税額を記載します。
異なる税率の商品が同じ適格請求書に含まれる場合は、税率ごとに金額と消費税額を区分します。
なお、適格請求書に記載する消費税額等は、税率ごとに合計した金額をもとに計算し、1円未満の端数処理は1枚の適格請求書につき税率ごとに1回行います。
小売業や飲食店業などでは、記載事項が一部簡略化された「適格簡易請求書」を発行できる場合もあります。
請求書はいつ発行する?
請求書を発行する時期は、取引先と取り決めた支払条件によって異なります。
例えば、次のような方法があります。
| 発行方法 | 取引の例 |
|---|---|
| 納品ごとに発行 | 商品を納品した後、その取引分の請求書を発行する |
| 締め日ごとにまとめて発行 | 月末などに一定期間の取引を集計して請求する |
| 前払いのために発行 | 商品の納品や作業の開始前に、合意した代金を請求する |
月末締めの取引では、1か月間に納品した商品をまとめて請求することもあります。
例えば10月中に複数回の納品があった場合は、それぞれの納品内容を集計し、10月分の請求書として発行する方法です。
支払期限についても、「月末締め・翌月末払い」などの取り決めに従って記載します。ただし、取引の種類によっては法令による支払期限の規定があるため、契約条件と併せて確認が必要です。
請求書を送る前・受け取った後の確認事項
販売側:請求書を送る前の確認
販売側は、請求書を送る前に、注文内容と納品記録、合意した変更内容を確認します。
例えば、注文書ではモニター10台となっているのに、請求書へ誤って11台と入力していた場合、請求額も誤ってしまいます。
- 注文数量
- 10台
- 納品数量
- 10台
- 請求数量
- 11台
| 確認する書類 | 数量 |
|---|---|
| 注文書 | 10台 |
| 納品書 | 10台 |
| 請求書 | 11台 |
注文・納品数量と請求数量が一致していない例です。
また、注文後に設置作業などを追加している場合は、その合意内容と金額が正しく反映されているかを確認します。
金額だけでなく、請求先、支払期限、振込先の記載にも間違いがないか確かめてください。
購入側:請求書を受け取った後の確認
購入側は、届いた請求書がどの取引に対応するものなのかを確認し、注文書や納品書、必要に応じて検収記録と照らし合わせます。
- 対応注文番号
- DEMO-PO01
- 品名・数量
- モニターA型・10台
- 注文記録
- 同じ注文番号・注文内容
- 納品記録
- 実際に届いた内容
- 変更の合意記録
- 訂正した内容・版
請求額が見積金額と異なっている場合は、注文後に数量や作業内容の変更がなかったか確認します。
また、同じ取引先から似た金額の請求書が2通届いた場合は、訂正版なのか、異なる納品分の請求なのかを確かめる必要があります。
例えば、最初の請求書に誤りがあり、修正版が後から送られてきた場合、両方を支払対象として処理すると二重払いにつながるおそれがあります。
請求書番号や対応する注文番号、請求対象期間などを照合し、どの請求書に基づいて支払うのかを明確にしてから、社内の支払手続きを進めてください。