支払通知書とは?請求書との違い・記載項目と確認方法
取引先から「支払通知書」という書類が届いたことはありませんか?
支払通知書は、商品やサービスの代金を支払う側が、取引先に支払金額や支払日などを知らせるための書類です。
請求書と似た金額が記載されていますが、請求書は代金を請求する側が発行し、支払通知書は代金を支払う側が発行します。
この記事では、支払通知書の役割や記載項目、請求書との違い、金額が一致しない場合の確認方法について紹介します。
支払通知書とは?
支払通知書とは、代金を支払う側が、取引先に対して支払内容を知らせる書類です。
例えば、会社が販売店からモニター10台を税込220,000円で購入した場合、購入した会社が販売店に対して「11月30日に220,000円を支払う予定です」と通知するために使用します。
複数の取引を月末にまとめて支払う会社では、対象となる請求書や支払金額を一覧にして知らせることもあります。
支払通知書には、これから支払う予定を知らせるものと、すでに支払処理を行ったことを知らせるものがあります。
そのため、書類を受け取った際は、支払予定の通知なのか、支払済みの通知なのかを確認することが重要です。
支払通知書と請求書の違い
請求書と支払通知書の大きな違いは、書類を発行する側と、その目的です。
| 比較項目 | 請求書 | 支払通知書 |
|---|---|---|
| 発行する側 | 代金を受け取る側(販売側) | 代金を支払う側(購入側) |
| 受け取る側 | 代金を支払う側(購入側) | 代金を受け取る側(販売側) |
| 役割 | 代金の支払いを求める | 支払内容を知らせる |
| 主な内容 | 請求金額・支払期限・請求明細など | 支払金額・支払予定日・対象となる取引など |
例えば、モニター10台を販売した会社は、購入会社へ220,000円の請求書を送ります。
一方、購入会社が支払通知書を使用する場合は、販売会社へ支払予定の220,000円や支払日などを知らせます。
- 販売側 → 購入側:請求書
- 購入側 → 販売側:支払通知書
請求書と支払通知書の送り手
支払通知書は、すべての取引で発行する書類ではありません。請求書に基づいて支払いを行い、支払通知書は使用しない会社もあります。
支払通知書に記載する項目と見方
支払通知書には、どの取引について、いつ、いくら支払うのかが分かる情報を記載します。
| 記載項目 | 内容 |
|---|---|
| 通知日 | 支払通知書を発行した日付 |
| 支払先 | 代金を支払う取引先の名称 |
| 支払元 | 支払いを行う会社の名称 |
| 対象期間 | 支払いの対象となる取引の期間 |
| 対象となる請求・取引 | 請求書番号、注文番号、商品名など |
| 支払金額 | 支払う金額 |
| 調整項目 | 合意した値引きや返品などによる金額の調整 |
| 支払予定日・支払日 | 支払う予定の日付、または支払処理を行った日付 |
| 支払状況 | 支払予定・支払済みなど |
支払通知書の記入例
以下は、モニター10台分の代金220,000円を11月30日に支払う予定であることを通知する例です。
支払通知書(説明用見本)
| 項目 | 記入例 |
|---|---|
| 通知日 | 20XX年11月20日 |
| 支払元 | 購入会社A |
| 支払先 | 販売会社B |
| 対象となる請求書番号 | DEMO-INV01 |
| 対応する注文番号 | DEMO-PO01 |
| 支払対象 | モニター10台購入代金 |
| 支払予定金額 | 220,000円 |
| 支払予定日 | 20XX年11月30日 |
| 支払状況 | 支払予定 |
※架空の会社名・番号・取引条件による説明用見本です。
この通知書では、請求書番号「DEMO-INV01」に対応する220,000円を、11月30日に支払う予定であることが分かります。
支払先の会社は、自社の請求書と照らし合わせて、対象となる取引や支払予定日、金額を確認できます。
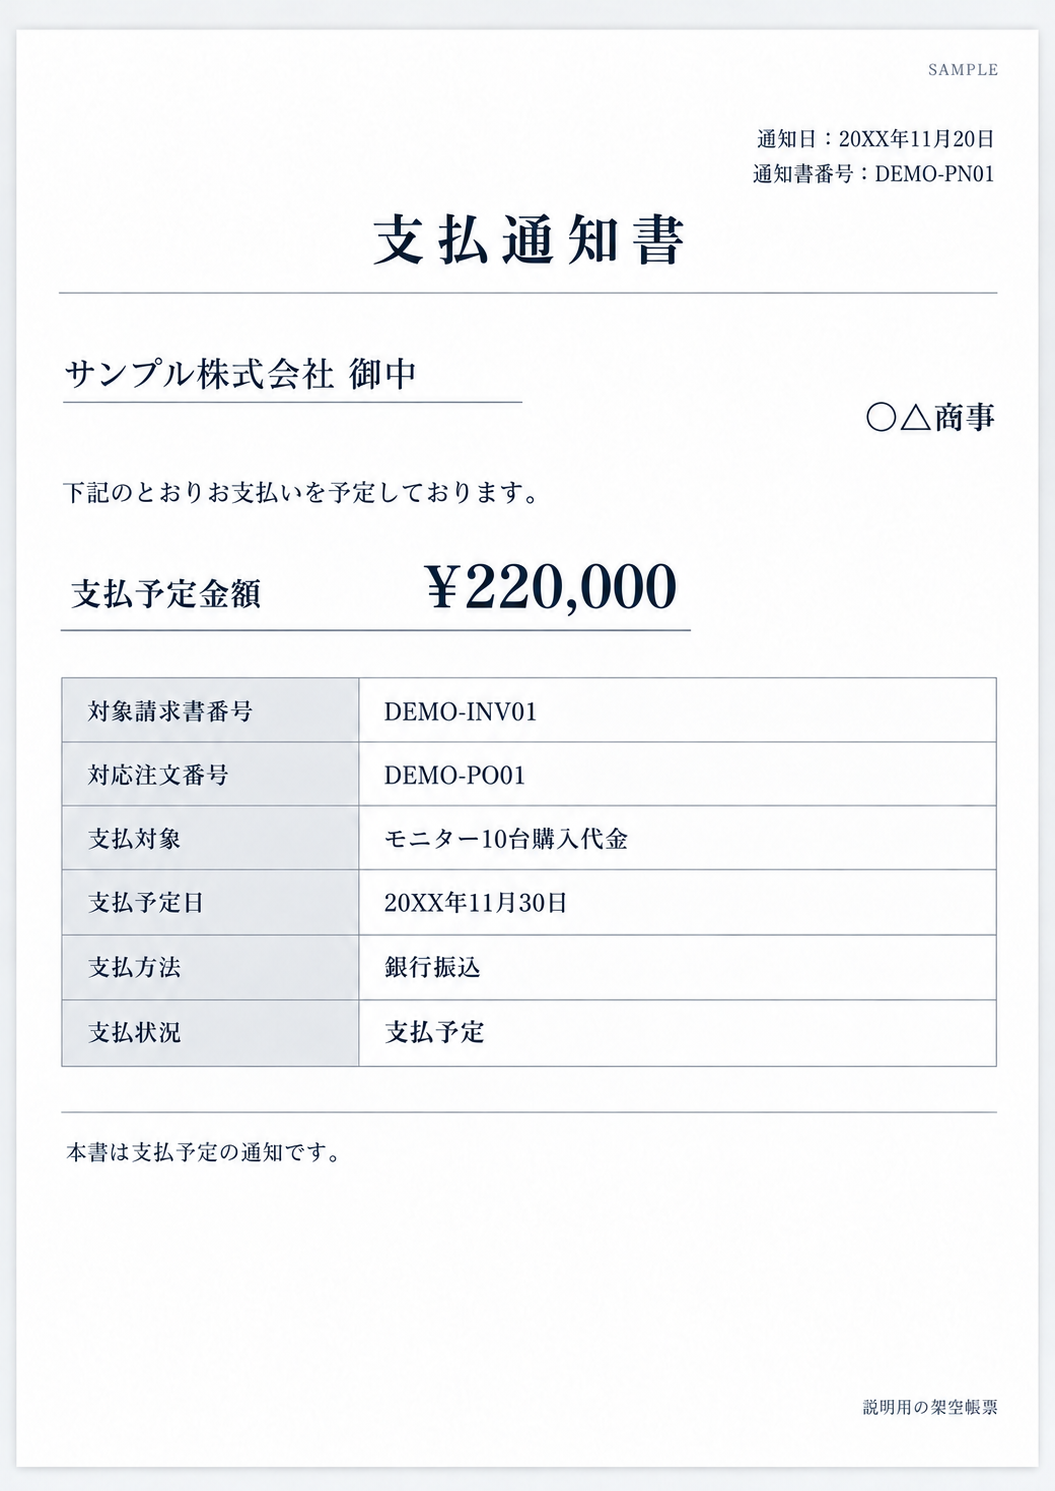
11月30日に220,000円を支払う予定の通知です。支払済みや、販売側で入金確認済みという意味ではありません。
画像の購入側は〇△商事、販売側はサンプル株式会社です。いずれも説明用の架空帳票です。支払予定と支払済みの通知の違い
支払通知書には、支払う前に予定を知らせるものと、支払処理を行った後にその結果を知らせるものがあります。
| 支払予定の通知 | 支払済みの通知 | |
|---|---|---|
| 目的 | これから支払う内容を知らせる | 支払処理を行った内容を知らせる |
| 記載する日付 | 支払予定日 | 支払日・振込処理日など |
| 支払状況 | 支払予定 | 支払済み |
| 受け取る側の確認 | 予定金額と日付を確認 | 実際の入金記録と照合 |
モニター10台分
販売側 → 購入側
11月30日に支払予定
購入側 → 販売側
支払予定
購入側が支払う日と金額を決める
金額:220,000円
支払処理
購入側が振込などの処理を行う
購入側からの連絡
入金確認
販売側が銀行の入金記録と請求を照合する
「支払予定」の通知は、これから支払う内容を知らせるものです。
本文のモニター10台・税込220,000円の架空の取引例です。支払通知書を使用する場合を示しています。通知を受け取っただけで入金確認が済むわけではなく、販売側は実際の入金記録を照合します。
支払予定と支払済みを見分ける通知(説明用比較)
例えば、「11月30日に220,000円を支払う予定」と書かれた通知書は、これからの支払いについて知らせるものです。
一方、「11月30日に220,000円を支払済み」と書かれている場合は、支払う側が支払処理を行ったことを知らせています。
ただし、支払う側が振込処理を完了していても、受け取る側で入金を確認できているとは限りません。
支払済みの通知を受け取った場合も、実際に入金されたかどうかは銀行口座の入金記録などで確認します。
請求書と支払通知書の金額が違う場合
支払通知書に記載された金額が、請求書の金額と一致しないことがあります。
例えば、販売側が100,000円を請求したのに、購入側から届いた支払通知書には95,000円と記載されていた場合です。
請求額と支払通知額の比較(説明用見本)
| 項目 | 金額 |
|---|---|
| 請求書の金額 | 100,000円 |
| 支払通知書の金額 | 95,000円 |
| 差額 | 5,000円 |
この場合、まず5,000円の差が生じている理由を確認します。
例えば、返品に伴う調整や、あらかじめ取り決めた値引きが反映されている場合があります。また、請求書と支払通知書で対象となる取引や期間が異なっている可能性もあります。
金額が違うときに確認する内容
| 確認項目 | 確認する内容 |
|---|---|
| 対象となる取引 | 同じ注文や請求に関する通知か |
| 対象期間 | 同じ月・期間の取引が含まれているか |
| 支払金額の内訳 | どの請求に対して、いくら支払う予定か |
| 金額の調整 | 返品・値引きなどが反映されているか |
| 合意した取引条件 | 金額の変更について取り決めがあるか |
- 請求額
- 100,000円
- 通知額
- 95,000円
- 差額
- 5,000円
- 差額の理由
- 記載内容・合意内容を確認
請求書と支払通知書の差額を照合する図(説明用見本)
差額の理由が分からない場合は、支払う側に内訳や計算の根拠を確認してください。
また、差額の理由が分かったとしても、その金額を差し引くことが認められるとは限りません。
例えば、2026年1月1日に施行された取適法(中小受託取引適正化法)の対象取引では、振込手数料を受注側に負担させたり、発注時に決めた代金から差し引いたりすることは禁止されています。
金額の調整を行う際は、取引先との合意内容に加え、適用される法律も確認する必要があります。
請求書を発行せず、支払通知書を使う取引
取引によっては、販売側が請求書を発行する代わりに、購入側が仕入金額などを計算して支払通知書を発行する方法もあります。
例えば、購入側が1か月間の仕入内容を集計し、販売側に「今月分の支払金額は合計○○円です」と通知する運用です。
この場合、販売側は通知された金額を自社の納品記録などと照合し、金額に相違があれば購入側へ確認します。
また、購入側が作成する「仕入明細書」などを、消費税の仕入税額控除に必要な書類として利用する方法もあります。
ただし、支払通知書を発行するだけで、必ずインボイス制度上の要件を満たすわけではありません。
仕入明細書などを適格請求書に代わる書類として利用するには、売手の登録番号や税率別の金額・消費税額など、所定の事項を記載し、売手の確認を受ける必要があります。
請求書を発行しない運用であっても、取引の内容や金額を双方で確認できるようにすることが重要です。