注文請書に収入印紙は必要?売買・請負の違いと印紙税額の確認方法
注文請書を作成するとき、「収入印紙は必要なの?」「貼るとしたら何円分?」と迷ったことはありませんか?
注文請書は、注文を受けた側が、注文内容を承諾したことを知らせる書類です。契約の成立を証明する役割があり、取引内容によっては印紙税の対象になります。
ただし、すべての注文請書に収入印紙が必要なわけではありません。
この記事では、収入印紙が必要になる取引、契約金額に応じた印紙税額、注文書や基本契約書との関係、電子的に交付する場合の扱いについて紹介します。
注文請書に収入印紙が必要になるのは?
収入印紙は、印紙税が課される紙の文書について、税金を納めるために使用するものです。
印紙税が課される文書を「課税文書」といい、契約書や領収書などのうち、法律で定められたものが対象になります。
注文請書も、契約の内容によって課税文書になる場合があります。
例えば、工事の完成や部品の加工を引き受ける「請負契約」について、その契約の成立を証明する紙の注文請書は、印紙税の対象になることがあります。
一方、通常の商品の売買に関する注文請書は、原則として印紙税の対象になりません。
重要なのは、書類の名前ではなく、何の契約について作成した文書なのかという点です。
完成品の売買と請負契約の違い
注文請書への収入印紙の要否を考えるときは、まず取引内容を確認します。
例えば、会社でモニターを10台購入する場合と、取引先に特注部品の加工を依頼する場合では、契約の性質が異なります。
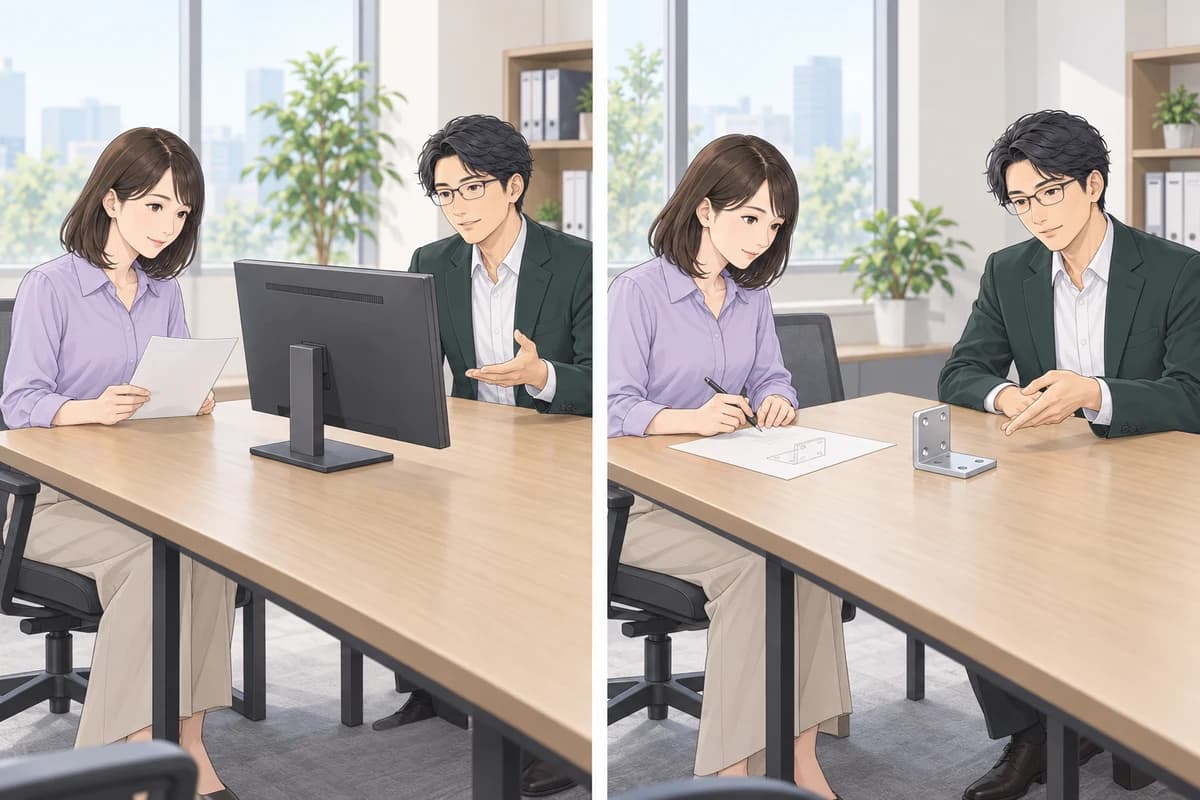
完成品の購入と加工を依頼する取引の違い
完成品を購入する場合
販売店から既製品のモニター10台を購入する取引は、通常、売買契約に当たります。
売買契約とは、売る側が商品を引き渡し、買う側がその代金を支払う契約です。
こうした通常の物品売買について作成する注文請書は、原則として印紙税の課税対象になりません。
加工や工事を依頼する場合
請負契約とは、仕事を完成させることを約束し、その結果に対して報酬を支払う契約です。
例えば、指定した寸法や仕様に合わせた部品の加工を依頼する場合や、建物の工事を依頼する場合などがあります。
工事注文請書や物品加工注文請書など、請負契約の成立を証明する紙の文書は、印紙税法上の「第2号文書」に該当します。
| 取引内容 | 注文請書の印紙税の考え方 |
|---|---|
| 既製品のモニターを購入 | 通常の物品売買なら原則非課税 |
| 部品の加工を依頼 | 請負契約に当たる場合は課税対象 |
| 建物の工事を依頼 | 工事請負契約に当たる場合は課税対象 |
ただし、特注品だから必ず請負契約になるとは限りません。
商品を売買する契約なのか、仕事の完成を約束する契約なのかは、実際の取引内容に基づいて判断します。
請負の注文請書に貼る収入印紙はいくら?
請負契約に関する紙の注文請書が第2号文書に該当する場合、印紙税額は、原則として契約書に記載された契約金額によって決まります。
主な金額区分は次のとおりです。
| 契約書に記載された契約金額 | 印紙税額 |
|---|---|
| 1万円未満 | 非課税 |
| 1万円以上100万円以下 | 200円 |
| 100万円超200万円以下 | 400円 |
| 200万円超300万円以下 | 1,000円 |
| 300万円超500万円以下 | 2,000円 |
| 500万円超1,000万円以下 | 10,000円 |
| 契約金額の記載がないもの | 原則200円 |
※一般的な第2号文書の印紙税額です。建設工事の請負契約書には、一定の条件で軽減措置が適用されます。また、契約金額の記載がない場合でも、関連書類の引用方法などによって記載金額を判断することがあります。
例えば、部品の加工を税抜220,000円で請け負い、その契約の成立を証明する紙の注文請書を作成したとします。
この場合、契約金額は「1万円以上100万円以下」に該当するため、印紙税額は200円です。
課税文書に収入印紙を貼って納税する場合は、所定の金額の印紙を貼り、印紙と文書にまたがるように消印を行います。
消費税を含めて判断する?
消費税の課税事業者が課税対象の請負取引について契約書を作成する場合、消費税額が明確に区分されている場合などには、その消費税額を印紙税の記載金額に含めずに判断できます。
免税事業者が作成する契約書は、消費税相当額を分けて記載していても、その金額を記載金額から除くことはできません。
以下は、課税事業者が作成する通常の第2号文書の例です。
- 請負代金(税抜):1,000,000円
- 消費税額:100,000円
- 合計(税込):1,100,000円
消費税額が明確に区分されているため、この場合の印紙税の記載金額は1,000,000円となり、通常の第2号文書では200円です。
一方、単に「契約金額1,100,000円(税込)」と記載され、消費税額が明らかでない場合は、1,100,000円が記載金額となり、通常の第2号文書では400円です。
同じ税込金額でも、消費税額の記載方法によって印紙税額が変わることがあります。
注文書・基本契約書との関係
印紙税を判断するときは、注文請書だけでなく、関連する注文書や基本契約書なども確認する必要があります。
注文書にも収入印紙が必要になる?
注文書は、購入側が販売側へ注文する内容を伝えるための書類です。
単に契約を申し込むための注文書であれば、通常は印紙税の対象になりません。
ただし、注文書という名称でも、次のような場合は契約の成立を証明する文書として扱われることがあります。
- 基本契約で、注文書を発行すると自動的に契約が成立することになっている
- 相手方の見積書を引用し、契約の成立を証明する内容になっている
- 契約当事者双方の署名や押印がある
注文書だから必ず非課税、注文請書だから必ず課税、という区別ではありません。
基本契約書がある場合は?
取引先と継続的に売買や加工などを行う場合、あらかじめ基本契約書を交わしていることがあります。
基本契約書には、支払条件や納品条件など、複数の取引に共通する取り決めが記載されます。
その後、個別の注文について注文書や注文請書を発行する運用です。
基本契約書は、内容によっては注文請書とは別の種類の課税文書に該当する場合があります。
また、注文請書に「契約条件は基本契約書による」「請負金額は注文書番号○○のとおり」などと記載している場合は、引用している書類の内容も判断に関係します。
契約条件は、基本契約書による
継続する取引に共通の条件
- 共通の取り決め
- 支払条件・納品条件など
請負金額は、注文書番号○○のとおり
注文書番号○○
- 今回の注文内容
- 加工内容・数量・請負金額など
注文書・注文請書・基本契約書 → 契約の性質と記載金額を確認 → 紙の課税文書かどうかを判断
例えば、注文請書に契約金額が直接記載されていなくても、特定の注文書番号などから契約金額を明らかにできる場合は、その金額が印紙税の記載金額として扱われることがあります。
判断が難しい場合は、関連する書類をそろえて内容を確認してください。
PDFや電子契約で交付する場合
注文請書をPDFや電子契約システムでやり取りする場合は、紙で交付する場合と印紙税の扱いが異なります。
PDFをメールで送る場合
請負契約の成立を証明する注文請書であっても、PDFなどの電子データのみをメールで送信し、紙の原本を交付しない場合は、通常、印紙税の課税文書を作成したことにはなりません。
そのため、電子データのみで交付する注文請書には、収入印紙を貼る必要がありません。
ただし、PDFを送った後に、同じ内容の紙の注文請書の原本を別途交付する場合は、その紙の文書について印紙税の判断が必要です。
電子契約の場合
電子契約システム上で契約を締結し、電子的な記録のみでやり取りする場合も、通常、紙の課税文書の作成には当たらないため、印紙税は課されません。
ただし、電子的にやり取りした注文請書も、契約内容や取引の記録として保存する必要があります。
税法上の保存義務がある電子取引データについては、電子帳簿保存法に従った保存が必要です。
電子データの保存方法については、別記事「電子取引データとは?保存方法と電子帳簿保存法の基本ルール」で詳しく紹介しています。