領収書とは?書き方・記載項目と請求書・受領書との違い
取引先へ商品代金を支払ったときや、会社の経費を精算するときなど、仕事では領収書を扱う機会があります。
領収書は、代金を受け取ったことを証明するための書類です。金額だけでなく、いつ、誰から、何の代金を受け取ったのかを記録します。
この記事では、領収書の役割や書き方、請求書・受領書との違い、銀行振込の場合の扱い、収入印紙やインボイスとの関係について紹介します。
領収書とは?
領収書とは、商品やサービスの代金などを受け取ったことを示す書類です。
例えば、販売店が会社へモニター10台を税込220,000円で販売し、購入側から代金を受け取った場合、販売店はその支払いに対して領収書を発行します。
領収書を受け取った購入側は、いつ、何の代金を、いくら支払ったのかを確認できます。販売側にとっても、受領した代金を取引と結び付けて管理するための記録になります。
領収書は紙で発行されるほか、PDFなどの電子データで発行されることもあります。
請求書・受領書との違い
領収書と名前や用途が似た書類に、請求書と受領書があります。
| 書類 | 何を伝える書類? | 使用する場面 |
|---|---|---|
| 請求書 | 代金を支払ってほしいこと | 代金を請求するとき |
| 領収書 | 代金を受け取ったこと | 代金を受け取ったとき |
| 受領書 | 商品や書類などを受け取ったこと | 荷物や書類を受け取ったとき |
請求書との違い
請求書は、購入側に代金の支払いを求める書類です。領収書は、販売側が代金を受け取ったことを示す書類です。
例えば、モニター10台の代金220,000円について、販売店が請求書を発行した段階では、まだ支払いが完了していない場合があります。
その後、購入側が代金を支払い、販売側が受け取ったことを示すのが領収書です。
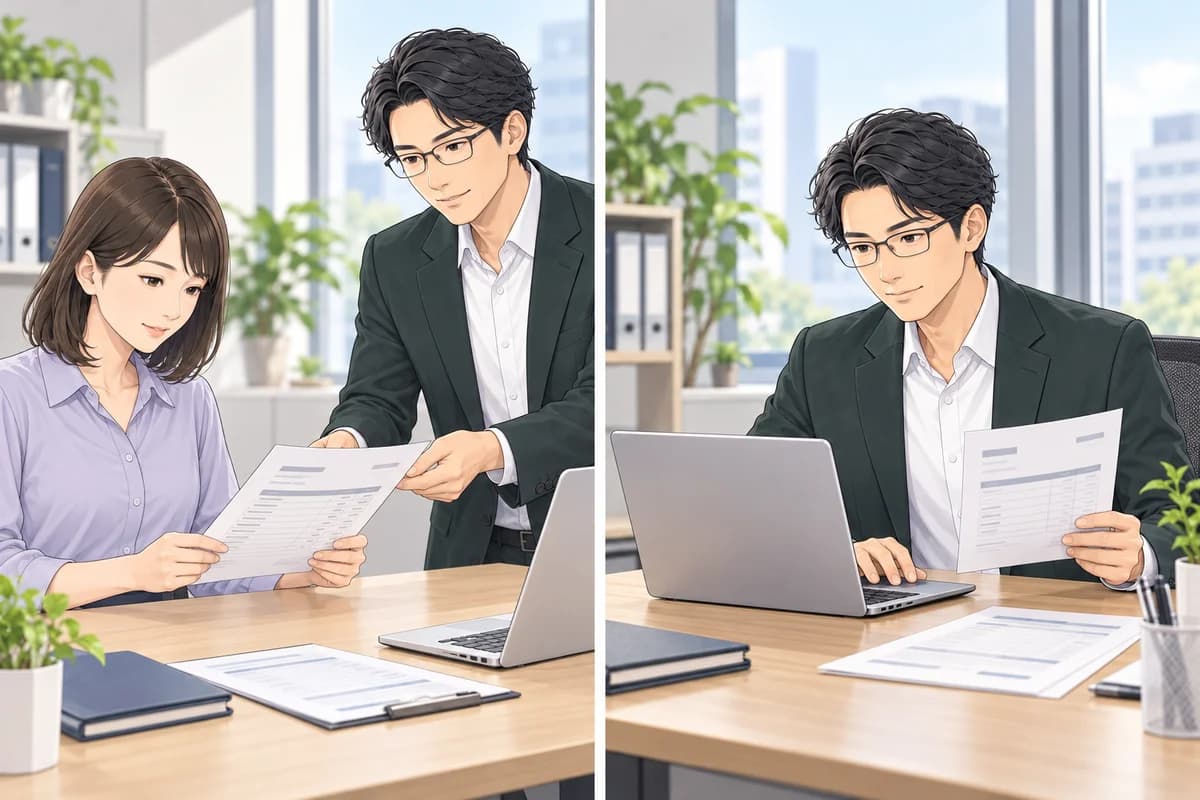
請求書で代金の支払いを求める場面と、代金を受け取って領収書を発行する場面の違いです。
請求書があることだけでは、代金を支払った証明にはなりません。
受領書との違い
受領書は、商品や書類などを受け取ったことを示すために使われます。
例えば、販売店からモニター10台が届いたとき、購入側が荷物を受け取ったことを記録するのが受領書です。
一方、そのモニターの購入代金を販売店が受け取ったことを示すのが領収書です。
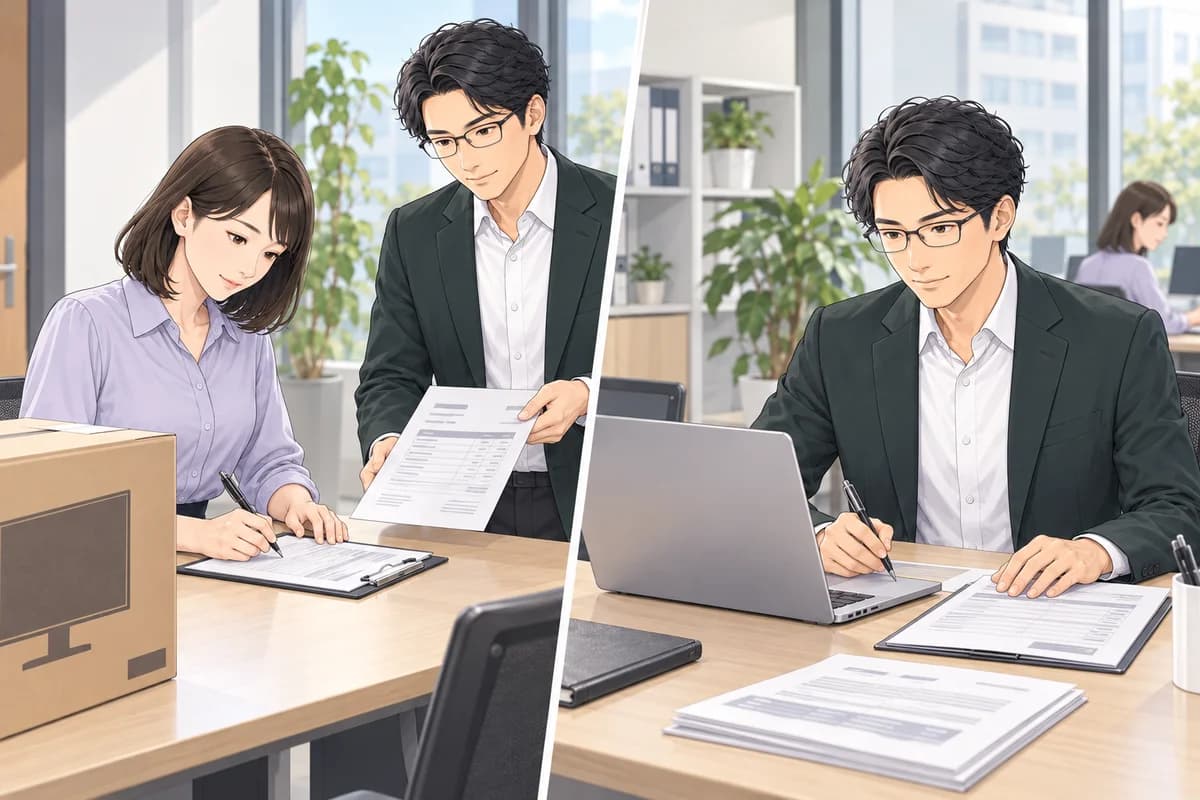
受領書は商品などを受け取った記録、領収書は代金を受け取った記録です。
「受領」と「領収」は言葉が似ていますが、何を受け取った記録なのかで区別できます。
領収書に記載する主な項目
領収書には、誰から、いつ、何の代金を、いくら受け取ったのかが分かる情報を記載します。
| 記載項目 | 内容 |
|---|---|
| 受領日 | 実際に代金を受け取った日付 |
| 宛名 | 代金を支払った会社や人の名称 |
| 領収金額 | 実際に受け取った金額 |
| 但し書き | 何の代金として受け取ったか |
| 発行者 | 代金を受け取った会社や人の名称 |
| 領収書番号 | 領収書を管理するための番号 |
| 対応する請求書番号 | どの請求に対する入金かを特定する番号 |
これらは代表的な記載項目です。
「但し書き」とは?
但し書き(ただしがき)は、受け取ったお金が何の代金なのかを記載する欄です。
例えば「商品代金として」と書くよりも、「モニター10台購入代金として」と記載した方が、どの取引に関する領収書なのか分かりやすくなります。
同じ取引先との売買が複数ある場合は、請求書番号などを併記しておくと、該当する取引を特定しやすくなります。
領収書の書き方と記入例
販売店がモニター10台を販売し、購入会社から税込220,000円を受け取った場合の記入例を紹介します。
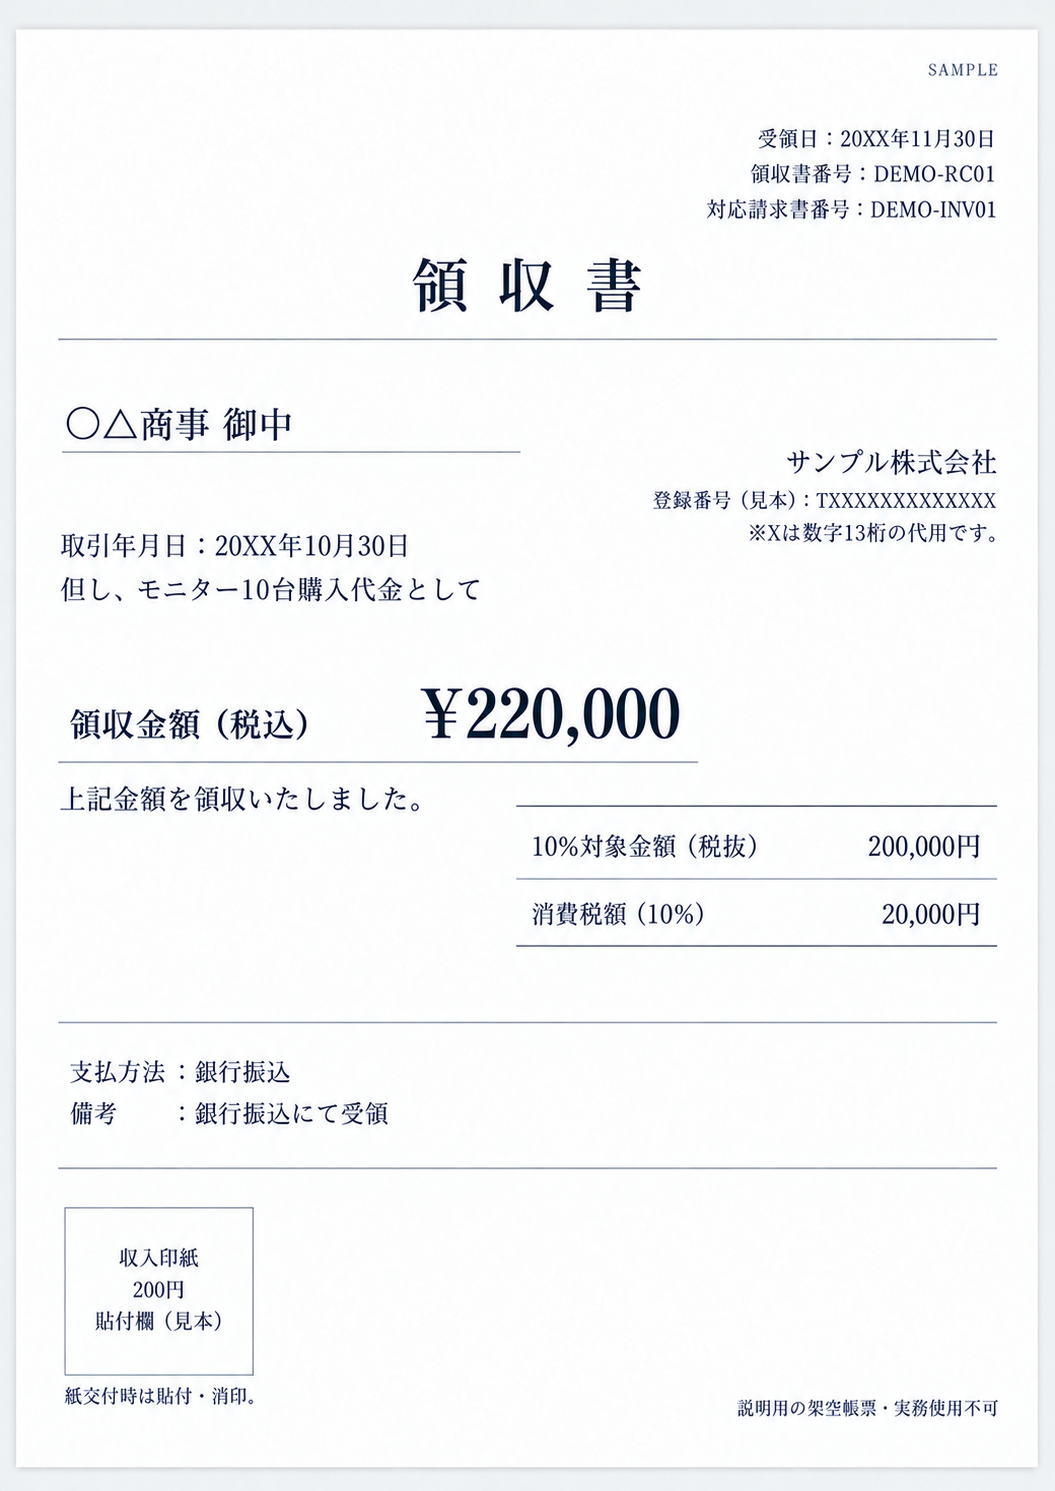
11月30日に税込220,000円を実際に受け取った後の、紙で交付する場合の例です。200円の印紙欄は未貼付の見本で、紙交付時は貼付・消印を行います。登録番号は架空です。
画像の購入側は〇△商事、販売側はサンプル株式会社です。いずれも説明用の架空帳票です。領収書(説明用見本)
購入会社A 御中
領収金額:220,000円(税込)
但し、モニター10台購入代金として
| 項目 | 記入例 |
|---|---|
| 受領日 | 20XX年11月30日 |
| 発行者 | 販売会社B |
| 領収書番号 | DEMO-RC01 |
| 対応する請求書番号 | DEMO-INV01 |
| 受領金額 | 220,000円 |
| 但し書き | モニター10台購入代金として |
※架空の取引による説明用見本です。11月30日に代金220,000円を実際に受け取った設定です。収入印紙や適格請求書としての記載事項をすべて示した完成帳票ではありません。
受領日と領収金額の書き方
領収書の日付には、請求書の発行日や支払期限ではなく、実際に代金を受け取った日付を記載します。
例えば、請求書の支払期限が11月30日でも、実際に入金された日が12月1日であれば、その受領事実に基づいて日付を記載します。
金額についても、請求書に220,000円と書かれていても、一部の110,000円だけを受け取った場合は、受領した金額に合わせて記載します。
請求した金額ではなく、実際に受け取った金額を記録することが基本です。
銀行振込の場合も領収書は必要?
会社同士の取引では、現金の受け渡しではなく、銀行振込で代金を支払うことがあります。
銀行振込の場合、振込明細や銀行口座の取引記録などを、支払いを確認するための資料として使うことができます。
そのため、取引先との運用によっては、振込記録を利用し、領収書を毎回発行しない場合もあります。
ただし、銀行振込だから領収書を発行できない、あるいは発行する必要が一切ない、というわけではありません。
民法では、代金を支払う側が、受取証書(領収書など)の交付を求めることができると定められています。
取引先から領収書を求められた場合は、実際の入金を確認し、金額や対象となる取引を照合して発行します。
銀行振込で受け取った場合は、但し書きや備考欄に「銀行振込にて受領」などと記載しておくと、支払方法も分かります。
領収書の収入印紙とインボイス
領収書に収入印紙は必要?
紙の領収書は、記載された内容や金額によって、印紙税の対象になることがあります。
営業に関する商品代金の領収書では、主に次の基準が適用されます。
| 領収書の記載金額 | 印紙税額 |
|---|---|
| 5万円未満 | 非課税 |
| 5万円以上100万円以下 | 200円 |
| 100万円超200万円以下 | 400円 |
例えば、今回のモニター購入代金220,000円について、販売会社が営業上の売上代金を受け取った証明として紙の領収書を発行する場合、印紙税額は200円です。
原則として、課税される領収書には所定の収入印紙を貼り、消印を行います。
一方、電子データのみで交付する領収書は、通常、紙の課税文書を作成したことにはならないため、印紙税の扱いが異なります。
また、印紙税は書類の名称だけで決まるものではありません。取引内容や実際の書類の作成方法によって判断します。
領収書もインボイスとして使える?
領収書も、必要な記載事項を満たしていれば、適格請求書(インボイス)として使用することができます。
通常の領収書に記載する金額・日付・宛名・但し書きだけでは、適格請求書としての要件を満たさない場合があります。
適格請求書として使用する際には、発行事業者の登録番号、取引年月日、取引内容、税率ごとに区分した金額や消費税額等、交付先の名称など、必要な項目を記載します。
小売業や飲食店業などでは、一部の記載事項を簡略化した適格簡易請求書を使用できる場合もあります。
インボイス制度の詳しい記載事項については、「請求書とは?」の記事でも紹介しています。
領収書を発行する前の確認事項
領収書を発行する際は、実際の入金記録と記載内容が一致しているか確認します。
例えば、次のような間違いがあると、支払った側と受け取った側で取引を照合しにくくなります。
- 宛名の間違い: 会社名が異なっている
- 金額の間違い: 実際に受け取った金額と一致していない
- 但し書きの間違い: 別の商品の代金になっている
- 受領日の間違い: 実際の入金日と異なっている
- 宛名
- 購入会社A 御中
- 受領金額
- 220,000円
- 但し書き
- モニター10台購入代金として
- 受領日
- 20XX年11月30日
- 相手
- 購入会社A
- 金額
- 220,000円
- 対象
- モニター10台購入代金
- 受領日
- 20XX年11月30日
領収書に記載する内容と、実際の入金・取引記録を照合する図です。
また、領収書の再発行を求められた場合は、元の領収書と重複して管理されないよう、発行履歴を確認してください。
訂正が必要になったときも、元の領収書と訂正版の関係が分かるように管理することが大切です。