見積書とは?記載項目・書き方・注文書との違い
仕事で初めて見積書を作成することになったとき、「何を書けばよいのだろう?」「金額はどのように記載するのだろう?」と迷うことはありませんか?
見積書とは、商品やサービスを提供する販売側が、価格や数量、納期などの取引条件を購入側へ提示するための書類です。
この記事では、見積書の役割や記載項目、基本的な書き方、受け取ったときの確認ポイント、注文書や請求書との違いを紹介します。
見積書とは?何のために使う書類?
見積書は、商品を購入したり、作業を依頼したりする前に、必要な費用や取引条件を確認するために使います。
例えば、会社でモニター10台を購入したい場合、販売店へ価格と納期を問い合わせると、商品名や数量、合計金額、納期などが記載された見積書が届きます。
購入側は、その内容をもとに予算や納期を確認し、購入するかどうかを判断できます。また、社内で購入の承認を受けるための資料として使用することもあります。
販売側にとっても、提供する商品や作業の範囲、価格、納期などを明確に伝え、注文前に取引条件を確認してもらうための書類です。
見積書に記載する主な項目
見積書には、商品やサービスの内容だけでなく、誰が誰に対して、どのような条件で価格を提示したのかが分かる情報を記載します。
| 記載項目 | 内容 |
|---|---|
| 宛名 | 見積書を提出する相手の会社名や担当部署など |
| 発行元 | 販売側の会社名、住所、連絡先など |
| 発行日・見積番号 | 見積書を発行した日付と管理用の番号 |
| 商品名・型番・作業内容 | 提供する商品やサービスの具体的な内容 |
| 数量・単価・金額 | 商品や作業の数量、単価、金額の内訳 |
| 消費税・合計金額 | 税額と税込の見積総額 |
| 納期・納品場所 | 納品までの期間や納品先 |
| 見積有効期限 | 提示した価格や条件の有効期間 |
| その他の条件 | 送料、設置費、支払条件など |
記載する内容は取引によって異なります。例えば、モニターなどの商品販売では品名・型番・数量・単価が中心ですが、設置工事を伴う場合には、作業費や部材費などを分けて記載することもあります。
見積書の書き方と作成例
見積書を作成するときは、まず取引先から依頼された内容を整理します。
商品名や型番、数量、単価、希望納期などを確認し、送料や設置作業など、どこまでの費用を見積に含めるのかを決めておきます。
例えば「モニター一式」と記載するよりも、商品名・型番・数量を明記した方が、購入側は見積の対象を把握しやすくなります。
モニター10台の見積書の記入例
以下は、税抜単価20,000円のモニターを10台販売する場合の例です。
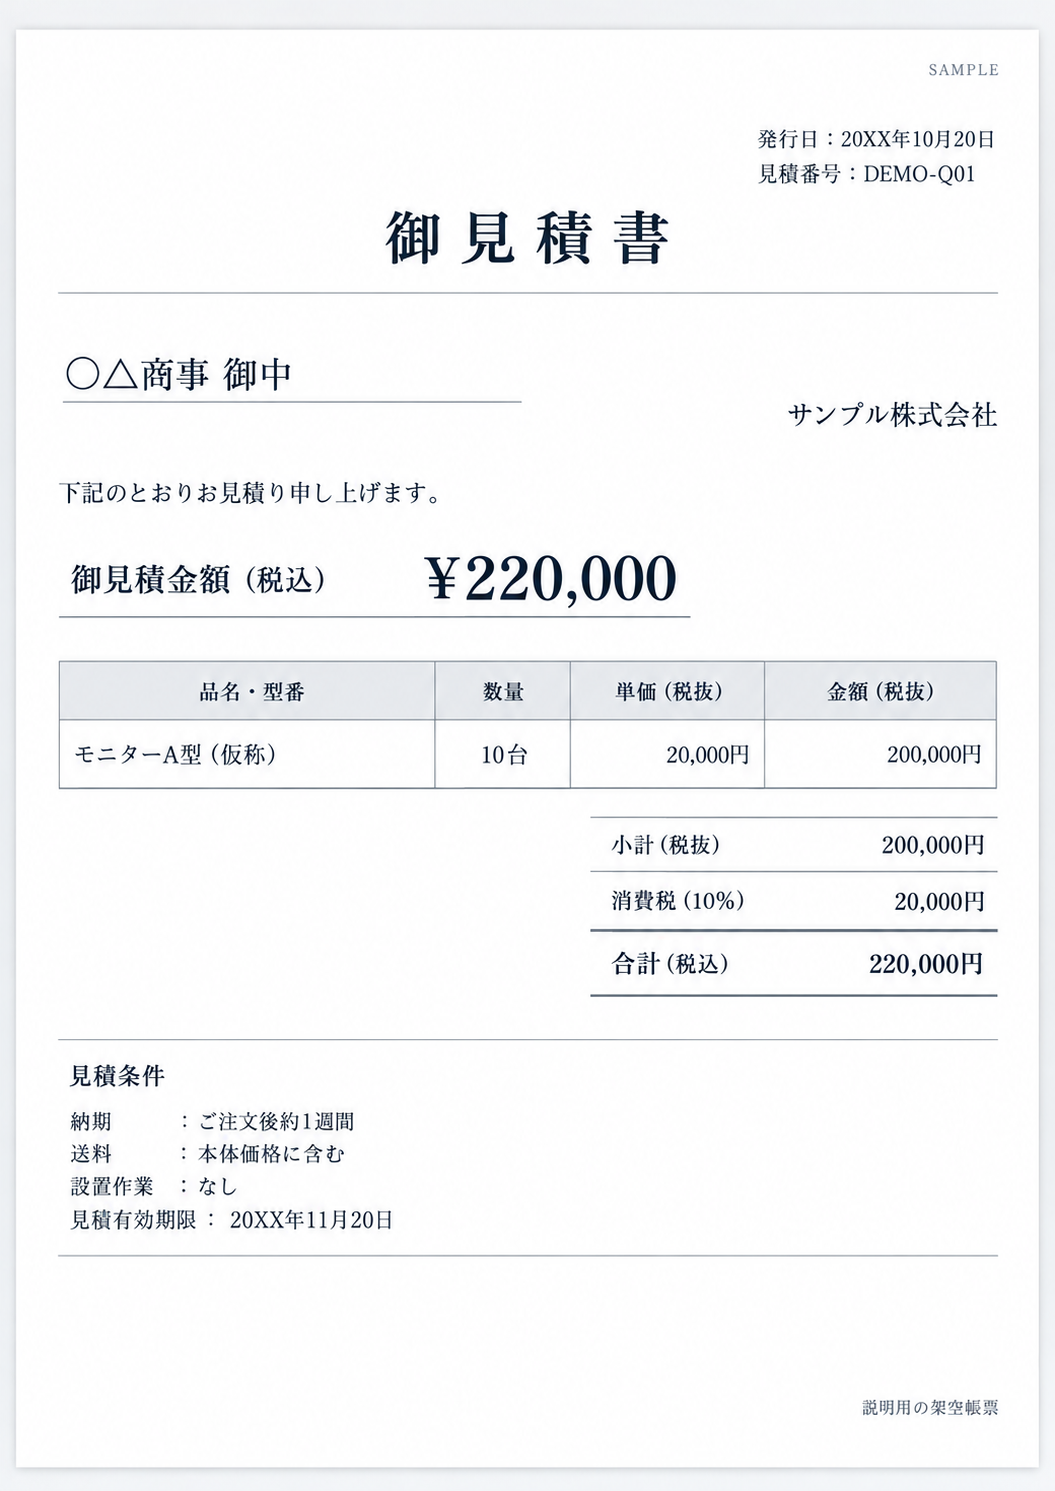
モニター10台、税抜200,000円・消費税20,000円・税込220,000円。送料は本体価格に含み、設置作業は含まない例です。
画像の購入側は〇△商事、販売側はサンプル株式会社です。いずれも説明用の架空帳票です。| 項目 | 記入例 |
|---|---|
| 宛名 | 株式会社〇〇 御中 |
| 発行日 | 20XX年10月20日 |
| 見積番号 | DEMO-Q01 |
| 商品名・型番 | モニターA型(仮称) |
| 数量 | 10台 |
| 単価(税抜) | 20,000円 |
| 本体金額(税抜) | 200,000円 |
| 消費税額(10%) | 20,000円 |
| 合計金額(税込) | 220,000円 |
| 送料 | 本体価格に含む |
| 設置費 | なし |
| 納期 | ご注文後約1週間 |
| 見積有効期限 | 20XX年11月20日 |
※金額・日付・商品名・条件は説明用の例です。
数量・単価・消費税の計算方法
見積書の明細金額は、基本的に「数量×単価」で計算します。
この例では、モニターの税抜単価が20,000円、数量が10台なので、税抜の本体金額は200,000円です。
これに消費税10%を加えると、税込合計は220,000円になります。
- 数量 × 税抜単価
- 10台 × 20,000円
- 明細金額(税抜)
- 200,000円
- 税抜合計
- 200,000円
- 消費税額(10%)
- 20,000円
- 税込合計
- 220,000円
- 税抜本体金額:20,000円×10台=200,000円
- 消費税額:200,000円×10%=20,000円
- 税込合計金額:200,000円+20,000円=220,000円
この例では送料を本体価格に含め、設置作業は行わないため、追加費用はありません。
設置費や配送費を別途請求する場合には、その内容と金額を明細に加えると、購入側も見積金額の内訳を確認しやすくなります。
見積書はExcelなどの表計算ソフトや見積書作成ソフトで作成できます。数量と単価を入力すると金額を自動計算する書式を用意しておけば、計算ミスの防止にも役立ちます。
見積書を作成した後の確認と訂正
送付前に確認すること
見積書を送る前には、記載した内容が取引先から依頼された条件と一致しているか確認します。
特に、商品名・型番・数量・単価・合計金額は、入力を間違えると、購入側が誤った条件で注文してしまう原因になります。
また、納期や送料、設置費などについて、見積書の記載と口頭・メールで案内した内容が一致しているかも確認しておきましょう。
見積書は購入側が社内承認に使用することもあるため、商品や作業の内容、金額の内訳、取引条件が書類上で分かるようにしておくことが大切です。
見積書を訂正して再送する場合
一度提出した見積書に誤りが見つかったり、価格や納期が変更になったりした場合は、内容を修正した見積書を再送します。
その際は、以前に提出した見積書と修正版を区別できるようにしておくとよいでしょう。
例えば、同じ見積番号を使い、第1版・第2版のように版数を付けて管理する方法があります。会社によっては新しい見積番号を発行する場合もあります。
- 見積番号
- DEMO-Q01
- 版
- 第1版
- 発行日
- 旧版の発行日
- 納期欄
- 変更前の条件
- 見積番号
- DEMO-Q01
- 版
- 第2版
- 発行日
- 修正版の発行日
- 納期欄
- 変更後の条件
| 項目 | 旧版 | 修正版 |
|---|---|---|
| 見積番号 | DEMO-Q01 | DEMO-Q01 |
| 版数 | 第1版 | 第2版 |
| 発行日 | 変更前の日付 | 修正版の発行日 |
| 納期 | 変更前の条件 | 変更後の条件 |
見積番号・発行日・版数などを使って、新旧の見積書を区別する例です。
修正版を送る際には、「納期を変更しました」「商品単価を訂正しました」など、どこを修正したのかも相手に伝えるとよいでしょう。
古い見積書の内容で注文されないよう、最新版を明確にすることが重要です。
見積金額と取引条件の確認ポイント
見積書を受け取った購入側は、合計金額だけでなく、希望した商品や作業が含まれているかも確認する必要があります。
金額と費用の範囲
例えば、2社からモニター10台の見積を受け取った場合、同じ金額でも、一方は送料込み、もう一方は送料別となっていることがあります。
設置作業や初期設定、保守サービスなどが必要な場合も、見積に含まれているかによって実際に支払う金額が変わります。
そのため、複数の見積書を比較する際は、商品の型番や数量、含まれるサービスをそろえ、税込の合計金額を確認してみてください。
数量:10台
- 送料
- 商品代金に含む
- 設置作業
- 含む
数量:10台
- 送料
- 別途
- 設置作業
- 作業なし
同じ型番・10台を共通条件にした、架空の2社の見積抜粋です。費用・作業の範囲を比べるための例で、本文の個別の見積記入例とは別の設定です。
納期と見積有効期限
納期は、商品をいつ納品できるのかを示す条件です。「ご注文後約1週間」と記載されている場合は、正式に注文する日によって納品予定日も変わります。
一方、見積有効期限は、提示した価格や取引条件をいつまで有効とするかを示します。
例えば、有効期限が11月20日であれば、その期限内に注文するかどうかを判断することが想定されています。
期限を過ぎた場合は、同じ価格や納期で対応できるとは限りません。注文する際には、販売店へ改めて条件を確認しておくと安心です。
見積書と注文書・請求書の違い
見積書と似た形式の書類として、注文書(発注書)や請求書があります。いずれも商品名や数量、金額などを記載しますが、使用する場面と役割が異なります。
| 書類 | 作成する側 | 役割 |
|---|---|---|
| 見積書 | 販売側 | 価格や納期などの取引条件を提示する |
| 注文書(発注書) | 購入側 | 商品やサービスを正式に注文する |
| 請求書 | 販売側 | 取引に基づく代金の支払いを求める |
例えば、モニター10台を購入する場合、まず販売店から見積書を受け取り、価格や納期などを確認します。
購入することが決まったら、注文書を使って正式に注文します。その後、商品が納品され、販売店から請求書が届いたら、請求内容を確認して代金を支払うという流れです。
- 見積書:販売側から条件を提示
- 注文書:購入側から注文内容を伝達
見積書は販売側から取引条件を提示する書類、注文書は購入側から正式な注文内容を伝える書類です。
見積書を受け取っただけで、必ず商品を購入することになるわけではありません。ただし、契約がいつ成立するかは、双方の合意内容や取引条件などによって決まります。
見積書についてよくある質問
見積書は必ず発行しなければならない?
一般的な商品の売買では、すべての取引について見積書の発行を義務付ける共通の法律上の決まりはありません。
ただし、建設工事など、業種によっては見積書の作成や交付について特別な規定があります。また、取引先から提出を求められる場合もあります。
見積書に印鑑は必要?
通常の見積書には、必ず会社印や担当者印を押さなければならないという一律の決まりはありません。
押印せずにPDF形式で提出する方法も使われています。ただし、取引先から押印を指定された場合は、提出条件を確認してください。
見積有効期限が過ぎたら注文できない?
期限を過ぎたからといって、必ず注文できなくなるわけではありません。ただし、当初の価格や納期などの条件が維持されるとは限りません。
有効期限が切れた見積で注文したい場合は、販売店へ条件の再確認や見積書の再発行を依頼するとよいでしょう。
見積書はメールで送ってもよい?
見積書はメールに添付して送付することもできます。PDF形式で送れば、受け取る側の環境による書式の崩れを防ぎやすくなります。
取引先から提出方法やファイル形式が指定されている場合は、その指定に合わせて送付してください。